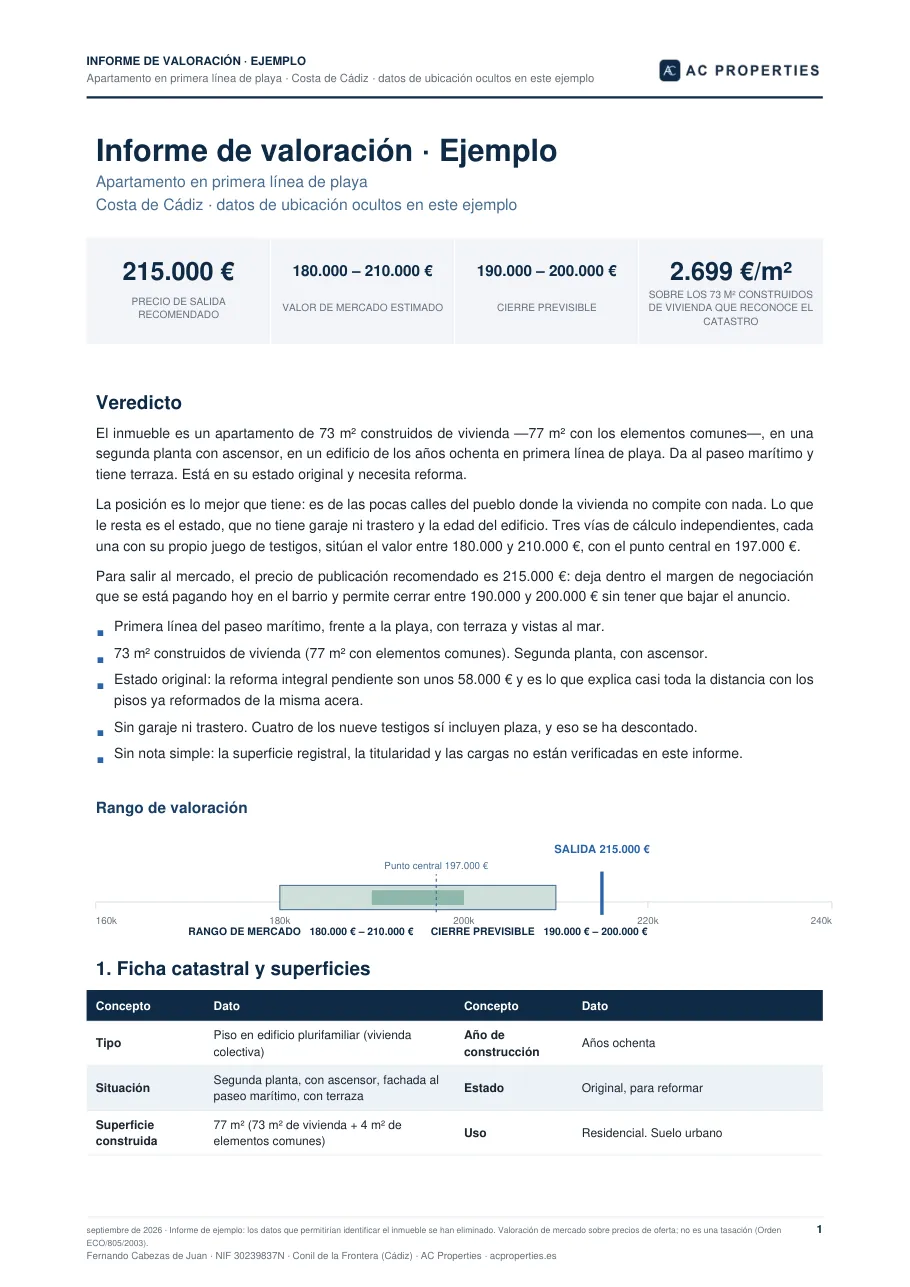
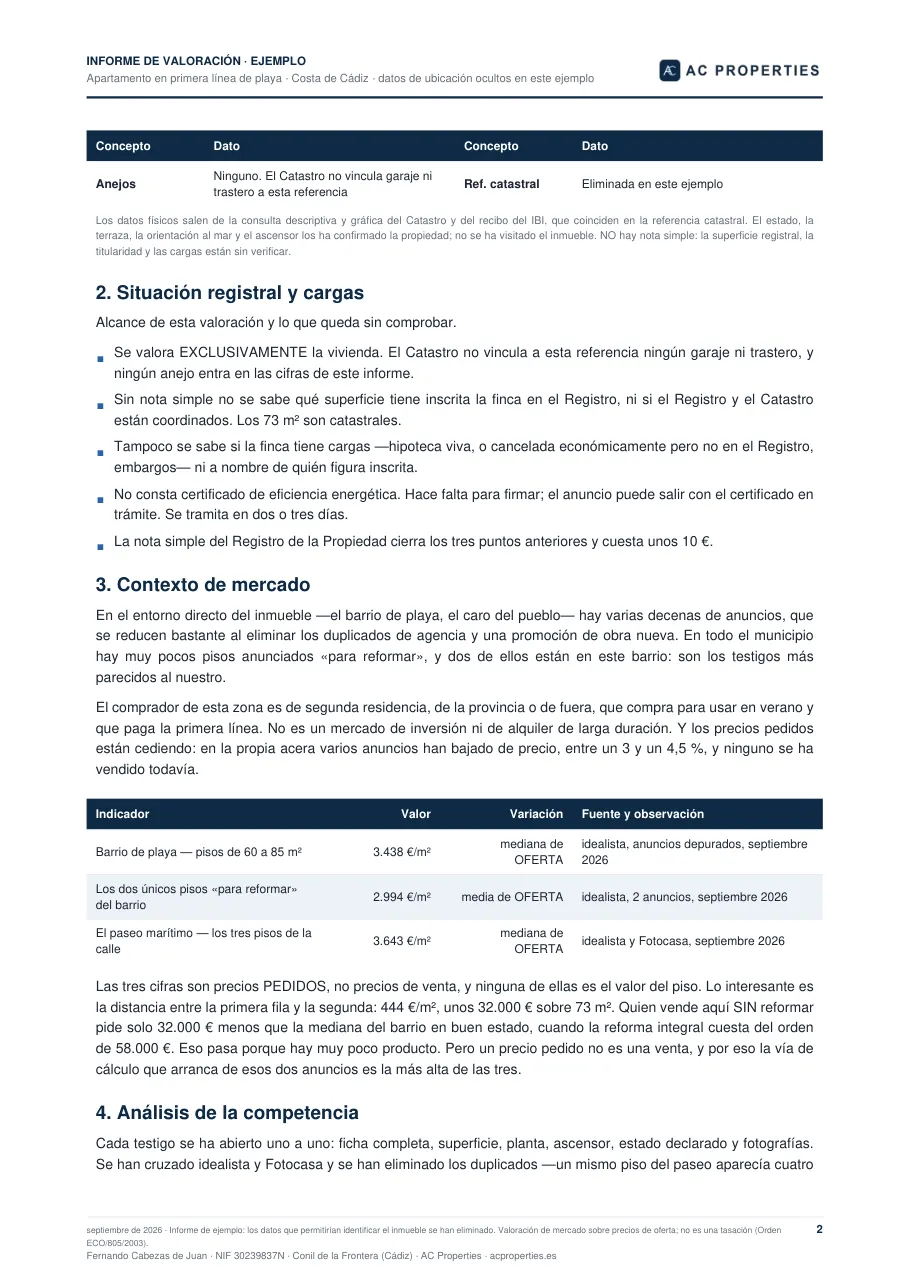
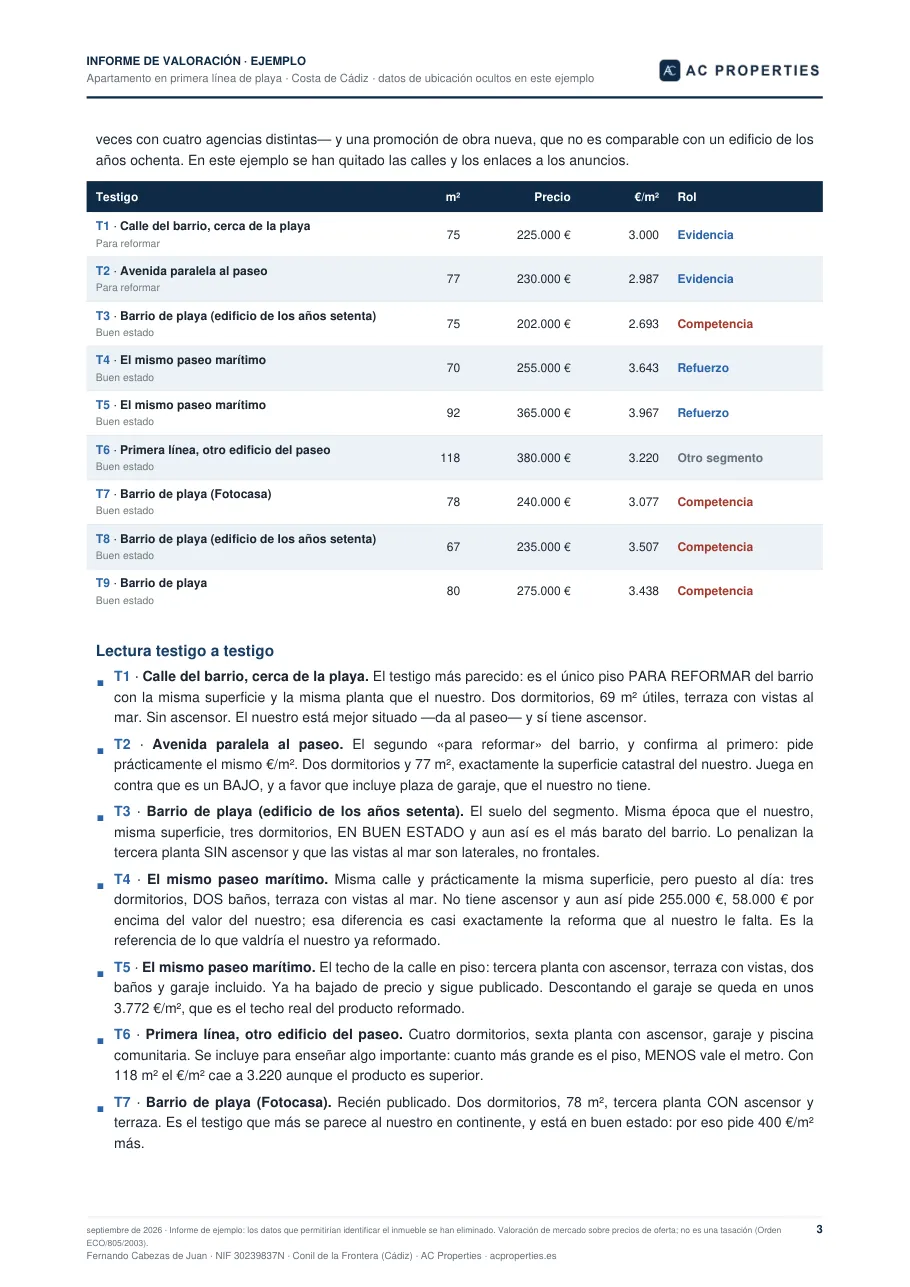
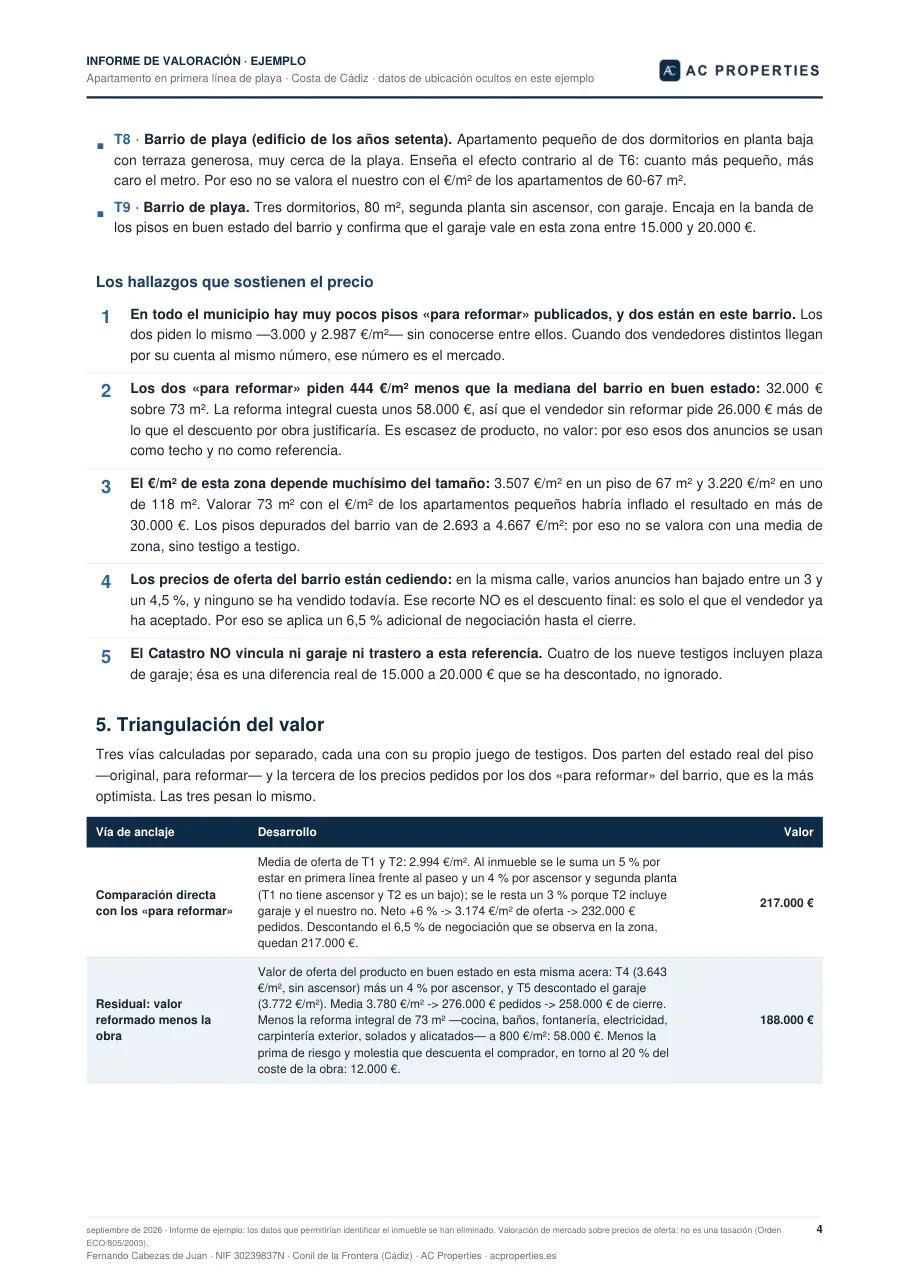
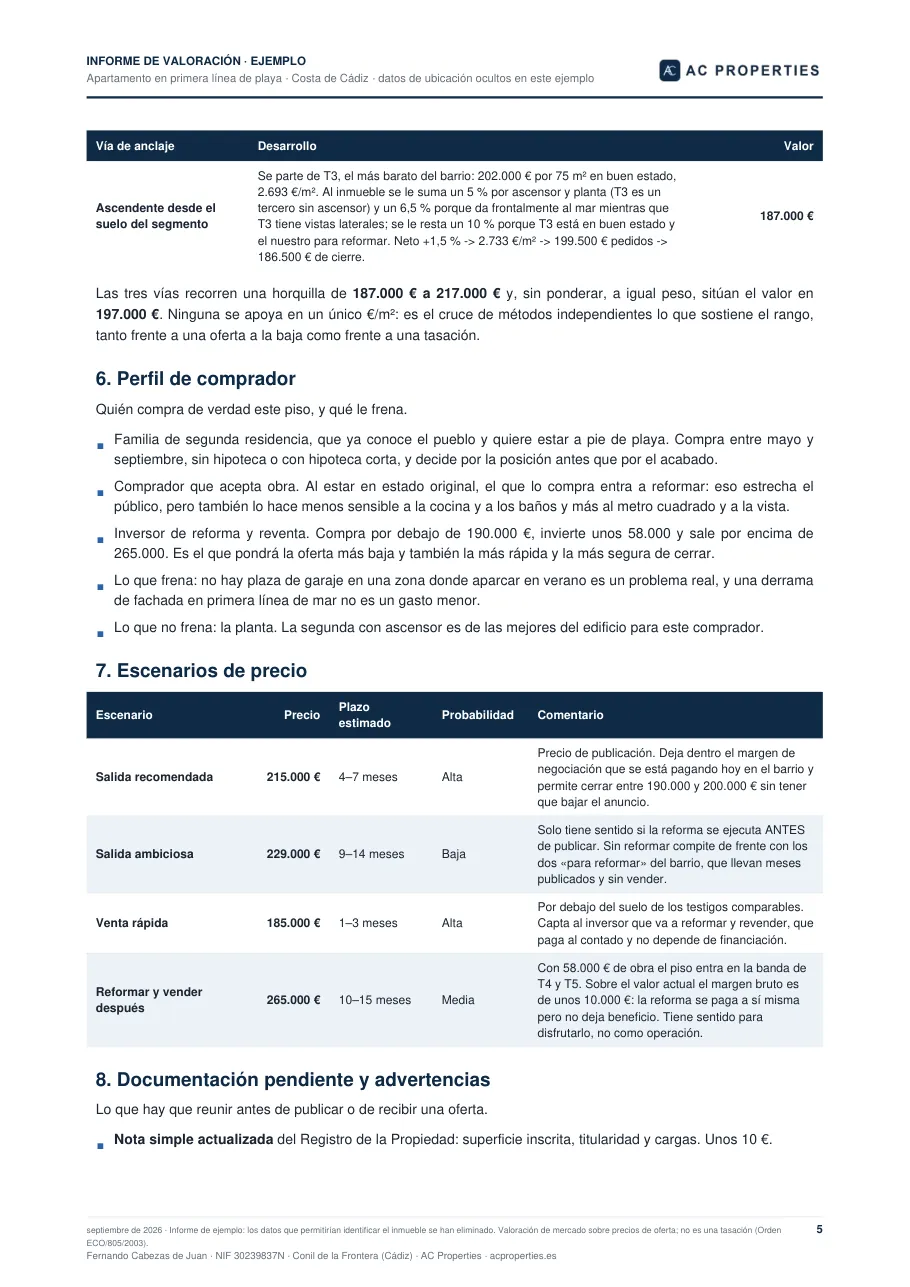
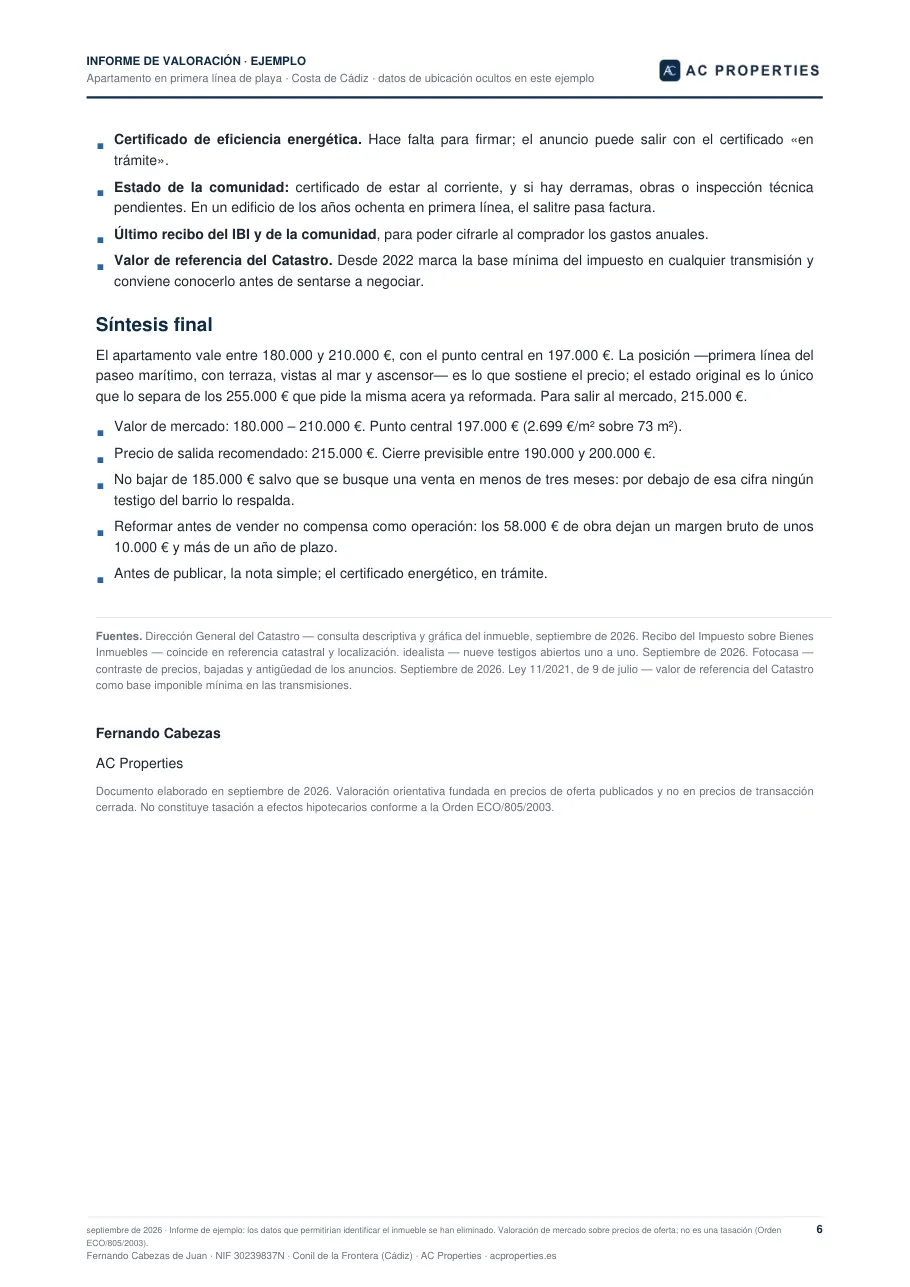
Es un informe real que hicimos en septiembre de 2026 sobre un apartamento en primera línea de playa de la costa de Cádiz. Para proteger a su propietario hemos quitado todo lo que permitiría identificarlo: el pueblo, las calles, la referencia catastral y los enlaces a los anuncios. El análisis y las cifras son los del informe que se entregó.
- Testigo
- Una vivienda en venta parecida a la tuya (en la misma zona, de tamaño y época parecidos) que usamos para compararla. Cada testigo se abre uno a uno: su ficha, sus fotos, su planta, su estado. Los llamamos así porque «dan testimonio» de lo que el mercado está pidiendo por casas como la tuya.
- Evidencia
- El testigo que más se parece a tu casa. En el ejemplo, los dos únicos pisos para reformar del barrio, como el nuestro.
- Refuerzo
- Un testigo que confirma la valoración desde otro ángulo. En el ejemplo, los pisos de la misma calle ya reformados: dicen cuánto valdría la casa reformada y, restando la obra, cuánto vale hoy.
- Competencia
- Las casas con las que tu vivienda va a competir cuando salga a la venta: el comprador las verá a la vez. Sirven para saber qué precio es creíble.
- Otro segmento
- Un testigo que no se parece lo bastante (mucho más grande, otra tipología), pero que enseña algo útil. En el ejemplo, un piso de 118 m² demuestra que cuanto más grande es la casa, menos vale cada metro.
- Precio pedido y precio de venta
- Los anuncios dicen lo que pide el vendedor, no lo que acaba pagando el comprador. Entre uno y otro suele haber una negociación. Por eso nunca valoramos con el precio pedido tal cual: lo corregimos con lo que de verdad se negocia en la zona.
- Valor de mercado
- Lo que vale tu casa hoy, en un rango. Un rango honesto es más fiable que una cifra exacta: sin ver la casa por dentro hay cosas que nadie puede saber al euro.
- Precio de salida
- El precio al que recomendamos publicar la casa. Va algo por encima del valor de mercado para dejar sitio a la negociación, pero no tanto como para que el anuncio se queme sin visitas.
- Cierre previsible
- El precio al que lo normal es acabar firmando después de negociar, si se sale al precio recomendado.
- Precio por metro cuadrado (€/m²)
- El precio dividido entre los metros construidos. Sirve para comparar casas de distinto tamaño, con una trampa: las casas grandes valen menos por metro y las pequeñas, más. Por eso no se puede valorar multiplicando los metros por una media de zona.
- Metros construidos y elementos comunes
- Los metros construidos incluyen paredes y tabiques. En un piso, el Catastro suma además una parte de los elementos comunes del edificio (portal, escaleras). Los ponemos a la misma escala que los anuncios para no contar dos veces lo mismo.
- Triangulación
- Calcular el valor por tres caminos independientes, cada uno con sus propios testigos, y comprobar dónde se cruzan. Si un único cálculo se equivoca, los otros dos lo delatan.
- Valor residual
- Una de las vías de la triangulación: lo que valdría la casa reformada menos lo que cuesta la obra y el riesgo que asume quien compra para reformar.
- Nota simple
- Un resumen del Registro de la Propiedad que dice cuántos metros tiene inscritos la casa, de quién es y si tiene cargas (hipotecas, embargos). Cuesta unos 10 € y la pide cualquiera. Con ella, la valoración es mucho más segura.
- Anejo y finca independiente
- Si el garaje o el trastero son un anejo, van unidos a la vivienda y se venden con ella. Si son una finca independiente, tienen su propio valor y se pueden vender por separado. Cambia el precio, y lo dice la nota simple.
- Certificado energético
- El documento que da la letra de eficiencia energética de la casa (de la A a la G). Hace falta para vender (el anuncio puede salir con el certificado en trámite) y se tramita en pocos días.
- Valor de referencia del Catastro
- Un valor que fija el Catastro para cada inmueble y que, desde 2022, es la base mínima del impuesto de transmisiones (ITP) en la compraventa de vivienda usada. Conviene conocerlo antes de negociar.
- ¿Es una tasación?
- No. Una tasación oficial, como la que pide el banco para una hipoteca, solo la puede hacer una sociedad de tasación homologada por el Banco de España. Nuestro informe es una valoración de mercado: dice lo que el mercado está dispuesto a pagar hoy por tu casa, con su margen.